
Turisti per caso
Data pubblicazione: 18 luglio 2025
Autore:
In evidenza
Una metafora che svela le insidie dell’approccio superficiale agli investimenti
Questa mattina, ascoltando un’intervista all’editorialista del Wall Street Journal Jason Zweig, sono rimasto colpito da una metafora: quella dell’investitore paragonato a un turista.
Essendo ogni giorno sul campo come consulente finanziario, posso dire di comprendere profondamente il senso di questa immagine. Zweig descrive l’investitore come un viaggiatore distratto: visita un luogo frettolosamente, scatta qualche foto qua e là, raramente si immerge nella cultura locale con curiosità e rispetto. Non pianifica con attenzione il percorso, non dedica tempo alla scoperta, e spesso non è pronto ad affrontare gli imprevisti con spirito di adattamento e flessibilità.
Mai metafora mi è sembrata più azzeccata per descrivere una certa modalità di avvicinarsi agli investimenti.
L’approccio fugace ai mercati
Senza voler scadere nei luoghi comuni, spesso mi capita di percepire nei risparmiatori un atteggiamento simile. La richiesta ricorrente è quella di entrare e uscire da un investimento come fosse un autobus: sali per vedere dove porta, scendi quando ti sembra che non funzioni. Spesso è un passo suggerito da amici o conoscenti, con l’illusione di potersi arricchire in tempi brevi e senza reali basi.
In definitiva, è un approccio fugace al mondo finanziario. Una visita superficiale, guidata più dalla curiosità che dalla consapevolezza – proprio come farebbe un turista distratto.
La domanda rivelatrice
Una delle domande più frequenti che ricevo, sia in ambito professionale che privato, è:
Hai dei titoli da consigliare in questo momento?
Domanda che lascia presagire la ricerca di una scorciatoia per raggiungere gli obiettivi finanziari della propria vita. Purtroppo, i dati sono impietosi e mostrano come solo la diversificazione, il tempo e la pazienza portino gli investitori a risultati concreti.
Investire con strategia
La volontà di entrare nel mondo degli investimenti finanziari per restarci nel lungo termine, infatti, diventa un elemento essenziale e decisivo per portare avanti qualsiasi strategia di investimento goal based.
Secondo numerosi studi (tra cui quello di Brinson, Hood e Beebower aggiornato nel 1991, e quelli più recenti di Morningstar e Vanguard nel 2020), l’asset allocation rimane il driver principale del rendimento di un portafoglio nel lungo termine. Sottolineo: lungo termine. Secondo questi studi, il contributo dell’asset allocation al rendimento finale è vicino al 90%, evidenziando come le scelte dei singoli titoli o il market timing incidano marginalmente.
Cos’è l’asset allocation?
Tradotto in italiano, asset allocation significa allocazione delle risorse. Ma cosa significa realmente?
Una asset allocation solida dovrebbe essere basata su:
- dati storici che ne dimostrano la validità
- orizzonte temporale disponibile
- propensione al rischio
- obiettivi finanziari specifici
Essa diversifica tra asset class quali azioni, obbligazioni, immobili, materie prime, consentendo di ridurre il rischio complessivo del portafoglio e migliorare il rapporto rischio/rendimento. Le diverse asset class non sono perfettamente correlate tra loro e reagiscono in modo differente ai cambiamenti macroeconomici.
In altre parole, quando un asset performa male, un altro può compensare, contribuendo alla stabilità del portafoglio nel tempo.
L’illusione della semplicità
Se vogliamo massimizzare i rendimenti nel lungo termine, mantenendo il rischio sotto controllo, il primo passo è costruire una solida asset allocation. Tutto parte da lì.
A questo punto, qualcuno potrebbe dire: “Beh, facile, tutto qui?”
Sì, facile… come farsi un selfie con un orso bruno. Ah no, quello non è facile. È solo tremendamente stupido.
Confondere la semplicità con la superficialità è un errore fatale. Come dimostrano i fatti di cronaca recenti, cercare scorciatoie o ignorare i segnali di pericolo — che si tratti della natura o dei mercati finanziari — può portare a conseguenze tragiche.
Il nemico silenzioso: l’ego
Ma c’è un nemico silenzioso che agisce dall’interno: il nostro ego. È lui che ci fa credere di poter battere il mercato, ci distrae dalla disciplina, ci trascina negli abissi del panico o ci fa volare troppo in alto sull’onda dell’euforia. E, dulcis in fundo, ci priva della pazienza, virtù fondamentale in ogni strategia d’investimento.
Una strategia solida non è solo tecnica — deve essere anche emotivamente sostenibile. Saper tenere a bada l’ego e avere un piano razionale è la vera chiave per evitare di diventare prede facili.
Come nella natura, anche nei mercati bisogna sapere quando è il momento di fermarsi e quando conviene restare a distanza di sicurezza.
L’importanza del lungo termine
Il lungo termine è lungo. E in questo lasso di tempo accadranno avvenimenti che impatteranno sui mercati, ma anche sulla nostra vita personale, rendendo difficile mantenere la barra dritta.
Investire sui mercati non significa dare un’occhiatina e vedere come va, ma assumersi un impegno a portare avanti un piano fino al raggiungimento dell’obiettivo prefissato.
Qual è il rendimento medio atteso?
Certo, qualcuno vorrà sapere qual è il rendimento medio atteso per una data asset allocation.
Qui si apre un mondo: dal portafoglio con l’asset allocation più classica e semplice (60% azioni e 40% obbligazioni), passando per i lazy portfolio, fino ad arrivare ai multi-strategy.
A titolo esemplificativo, il mercato americano mostra la relazione tra rendimento medio annuo e asset allocation (azioni e obbligazioni) dal 1926 al 2022.
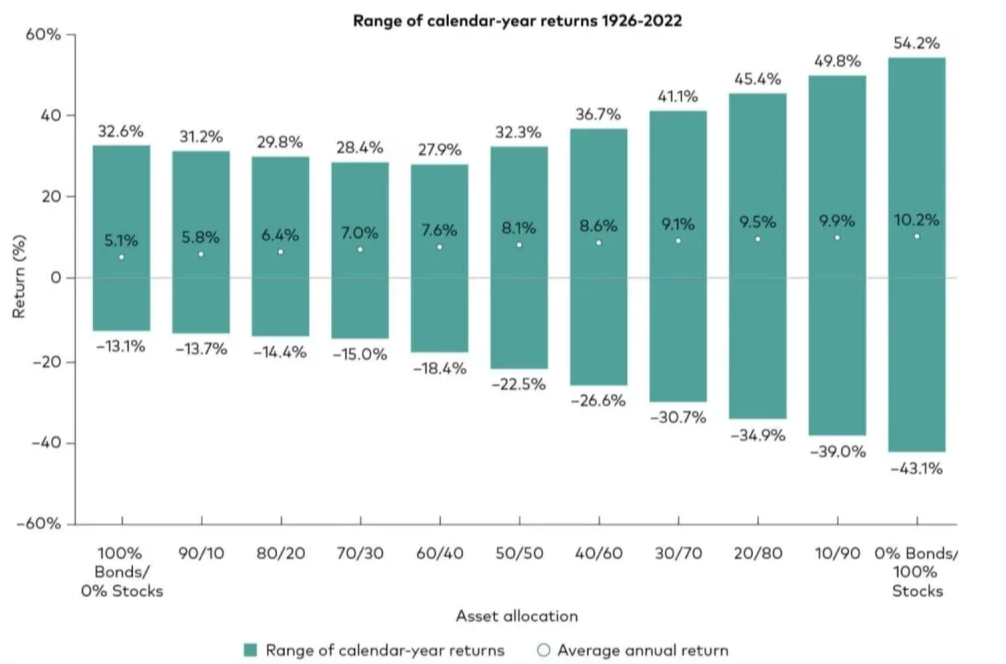
Ad esempio, una asset allocation 60/40, gestita in maniera statica (solo ribilanciando periodicamente), avrebbe prodotto:
- rendimento medio: 8,6%
- massima perdita annua: 26,6%
- massimo guadagno annuo: 36,7%
Chiaramente, poiché pochi di noi puntano a un obiettivo centenario, è necessario ragionare sull’asset allocation adatta al rischio che vogliamo, possiamo e dobbiamo assumerci, e sul periodo temporale.
L’arte del bilanciamento
Una volta trovata l’asset allocation:
- costruiamo il portafoglio con strumenti efficienti
- ribilanciamo per mantenere i pesi invariati
- i mercati ci consegneranno il nostro premio
Se riuscissimo a fare questo, sarebbe già un grande risultato.
Il passo successivo: la gestione attiva
Volendo strafare, il passaggio successivo potrebbe essere inserire nella asset allocation passiva una gestione attiva. Magari basata sul premio per il rischio dell’asset class azioni in un dato momento.
Ma questa è un’altra storia. Ad alcuni l’ho già raccontata durante i nostri incontri, agli altri la racconterò nei prossimi articoli.
Bisogno di una consulenza?
Questo articolo ti è piaciuto?
Disclaimer
Dichiaro di essere l’autore dell’articolo, che non è riferibile a FinecoBank S.p.A. e di cui mi assumo pienamente la responsabilità, di aver rispettato le normative vigenti in materia di trasparenza, comunicazione e pubblicità finanziaria, oltre che aver citato correttamente tutte le fonti, nel rispetto del copyright. Il contenuto degli articoli pubblicati su questo sito non rappresenta in alcun modo una ricerca in materia di investimenti, né un servizio di consulenza in materia di investimenti nè attivita' di offerta al pubblico di strumenti finanziari. Eventuali decisioni che ne conseguono sono da ritenersi assunte dal cliente in piena autonomia ed a proprio rischio. Lo scrivente declina ogni responsabilità circa eventuali danni lamentati in conseguenza delle decisioni di investimento assunte.
Menù
Viale Roberto Valturio, 26
47923, Rimini
Mostra numero di telefono
Mostra e-mail
COPYRIGHT © 2026
- All Rights Reserved
- Fineco Bank S.p.A.
Le informazioni contenute nel presente sito internet sono curate da Gianluca Abati e non costituiscono in alcun modo raccomandazioni personalizzate rispetto alle caratteristiche del singolo lettore e potrebbero non essere adeguate rispetto alle sue conoscenze, alle sue esperienze, alla sua situazione finanziaria ed ai suoi obiettivi di investimento. Le informazioni contenute nel presente sito internet sono da intendersi a scopo puramente informativo. Trattasi di informazione standardizzata rivolta al pubblico indistinto (cfr. art 69, comma 1, punto c, Regolamento Emittenti Consob e considerando n.79 della direttiva Mifid 2006/73/CE), con lo scopo di offrire un supporto informativo e decisionale ai propri lettori e ai clienti mediante l’elaborazione di un flusso informativo di testi, dati, notizie, ricerche e analisi attraverso le varie pubblicazioni. FinecoBank S.p.A. non si assume alcuna responsabilità in merito alla correttezza, alla completezza e alla veridicità delle informazioni fornite.
